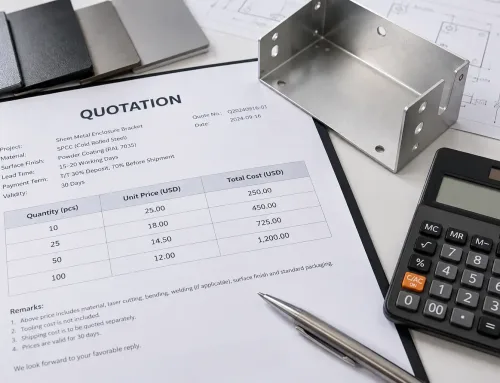
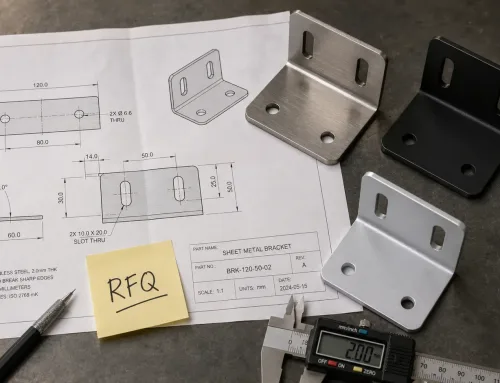
Khi nhà cung cấp gửi cho bạn báo giá về 5,000 giá đỡ tấm kim loại, con số quan trọng nhất không phải là tổng ở cuối trang — mà là đơn giá. Hiểu rõ con số đó bao gồm những gì, được tính toán ra sao và những yếu tố nào có thể thay đổi nó sẽ giúp bạn có nền tảng để so sánh các báo giá, đàm phán hiệu quả và tránh trả tiền cho các chi phí ẩn.
Đơn giá là gì?
Đơn giá là chi phí được gán cho một đơn vị sản phẩm. Nó được tính bằng cách chia tổng giá trị cho tổng số đơn vị. Trong B2B sản xuất, đơn giá trên báo giá của nhà cung cấp thường thể hiện chi phí mỗi chi tiết của một bộ phận hoàn chỉnh ở một số lượng, vật liệu và thông số kỹ thuật nhất định.
Khác với mức giá cố định, đơn giá hầu như luôn phụ thuộc vào số lượng. Một nhà cung cấp báo giá $2.40 mỗi chi tiết cho 1,000 đơn vị có thể báo giá $1.85 mỗi chi tiết cho 10,000 đơn vị — không phải vì chi tiết thay đổi, mà vì các chi phí cố định như thiết lập khuôn, lập trình và kiểm tra mẫu đầu tiên được phân bổ trên nhiều chi tiết hơn.
Trong bán lẻ, đơn giá thường chỉ chi phí theo đơn vị đo chuẩn (mỗi kilôgam, mỗi lít) hiển thị trên nhãn kệ hàng. Trong B2B mua sắm, thuật ngữ này mang nghĩa cụ thể hơn: đơn giá mỗi chi tiết mà nhà cung cấp cam kết trong báo giá sản xuất chính thức hoặc đơn đặt hàng, tuân theo các bản vẽ, dung sai và số lượng được nêu trong tài liệu đó.
Đơn giá và Giá thành đơn vị: Khác biệt là gì?
Hai thuật ngữ nghe có vẻ tương tự, nhưng chúng đại diện cho hai phía đối lập của một giao dịch.
Đơn giá là mức giá mà người bán tính. Nó xuất hiện trên báo giá của nhà cung cấp và phản ánh chi phí sản xuất, chi phí chung, biên lợi nhuận và số lượng đã thỏa thuận của họ.
Chi phí đơn vị là những gì người mua — hoặc nhà sản xuất — bỏ ra để sản xuất hoặc mua một đơn vị. Đối với nhà sản xuất, chi phí đơn vị bao gồm nguyên vật liệu, nhân công, thời gian máy, vật tư tiêu hao và chi phí chung. Đối với người mua, chi phí đơn vị là giá mua cộng với các chi phí bổ sung như vận chuyển, thuế nhập khẩu, kiểm tra đầu vào và lưu kho.
Đơn giá của nhà cung cấp có thể trông hấp dẫn, nhưng nếu tổng chi phí đơn vị của người mua — sau khi cộng thêm cước vận chuyển, hải quan và gia công lại — lại cao hơn dự kiến, thì quyết định mua hàng không hiệu quả như báo giá gợi ý. Việc tách bạch hai khái niệm này giúp đội ngũ mua hàng đánh giá đúng chi phí thực của một quyết định tìm nguồn cung ứng.
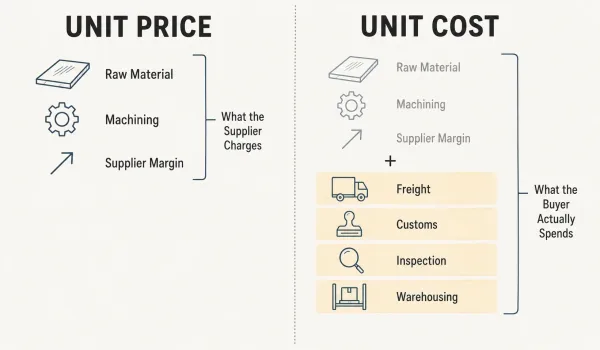
Sơ đồ so sánh song song. Bên trái hiển thị “Đơn giá” với các biểu tượng thể hiện chi phí của nhà cung cấp (vật liệu, gia công, biên lợi nhuận). Bên phải hiển thị “Chi phí đơn vị” với đơn giá cộng thêm các chi phí phía người mua (vận chuyển, hải quan, kiểm tra, lưu kho) xếp chồng bên dưới, minh họa cách chi phí thực tế trên mỗi đơn vị của người mua vượt quá đơn giá được báo.
Công thức Đơn giá
Công thức cơ bản rất đơn giản:
Đơn giá = Tổng giá trị ÷ Số lượng đơn vị
Nếu nhà cung cấp báo giá $4,800 cho 2,000 giá đỡ dập, đơn giá là $2.40. Công thức này áp dụng cho dù bạn mua nguyên liệu thô theo kilôgam hay linh kiện thành phẩm theo cái.
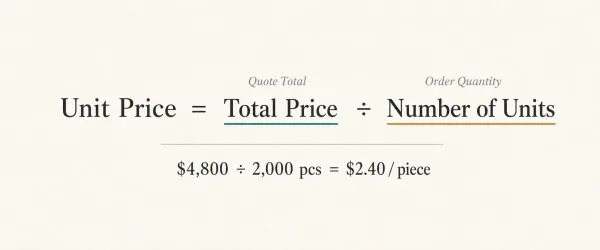
Minh họa công thức tối giản, gọn gàng thể hiện phép tính đơn giá. Công thức “Đơn giá = Tổng giá trị ÷ Số lượng đơn vị” được hiển thị nổi bật, với một ví dụ tính toán bên dưới: “4,800÷2,000cái=2.40/cái”, sử dụng kiểu chữ rõ ràng trên nền trung tính.
Cách tính đơn giá từng bước
- Xác định tổng giá trị — đây là tổng số tiền trên báo giá hoặc hóa đơn, bao gồm tất cả các hạng mục mà nhà cung cấp đã gộp vào giá (vật liệu, gia công, xử lý bề mặt, đóng gói).
- Xác định tổng số lượng — sử dụng số lượng đơn vị thực tế đang mua, không phải số lượng đặt hàng tối thiểu hay dự báo trong tương lai.
- Chia tổng giá trị cho số lượng — kết quả là đơn giá của bạn.
Một vài điều cần lưu ý:
- Nếu báo giá có một khoản phí công cụ một lần (NRE) dưới dạng một hạng mục riêng, hãy tính đơn giá có và không có phân bổ chi phí công cụ. Một khoản phí công cụ $600 được phân bổ cho 200 sản phẩm sẽ cộng thêm $3.00 cho mỗi sản phẩm; phân bổ cho 5,000 sản phẩm, khoản này chỉ cộng thêm $0.12.
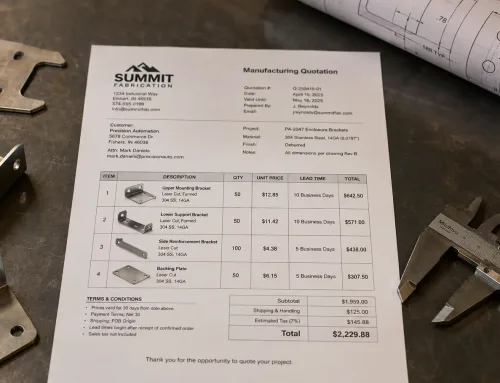
- Nếu báo giá gộp nhiều công đoạn (cắt, uốn, hàn, sơn tĩnh điện) vào một đơn giá duy nhất, hãy yêu cầu bảng phân tích chi tiết. Giá gộp khiến khó xác định công đoạn nào đang đẩy chi phí lên và ở đâu có thể tiết kiệm.
Điều gì quyết định đơn giá trong báo giá gia công?
Đơn giá không lấy từ bảng giá cố định. Đó là kết quả của cách một chi tiết cụ thể tương tác với một quy trình sản xuất cụ thể ở một sản lượng cụ thể. Bốn yếu tố có ảnh hưởng mạnh nhất.
Vật liệu và độ dày
Nguyên liệu thô thường là thành phần chi phí đơn lẻ lớn nhất trong một chi tiết tấm kim loại. Đơn giá của một giá đỡ làm từ 1.5 mm thép cán nguội (CRS) sẽ thấp hơn đáng kể so với cùng loại giá đỡ làm từ 2.0 mm 304 thép không gỉ — không chỉ vì thép không gỉ đắt hơn mỗi kilôgam, mà còn vì nó có thể yêu cầu dụng cụ khác, tốc độ cắt chậm hơn và các phương pháp xử lý bề mặt khác.
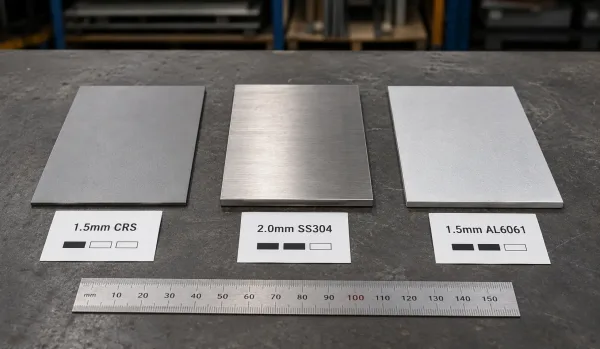
Ba mẫu vật liệu tấm kim loại khác nhau được đặt cạnh nhau trên bề mặt xưởng. Mỗi mẫu có một thẻ nhãn nhỏ hiển thị loại vật liệu, độ dày và chỉ báo chi phí tương đối (một thanh, hai thanh, ba thanh). Hình ảnh này minh họa cách lựa chọn vật liệu và độ dày ảnh hưởng trực tiếp đến giá mỗi đơn vị trong sản xuất tấm kim loại.
Tính sẵn có của vật liệu cũng quan trọng. Các khổ tiêu chuẩn của thép cuộn nguội (CRS) hoặc thép mạ kẽm được hầu hết các nhà cung cấp giữ trong kho và có thể mua với giá ổn định. Các hợp kim đặc biệt hoặc độ dày không tiêu chuẩn có thể yêu cầu số lượng đặt hàng tối thiểu từ nhà máy cán, thời gian giao hàng dài hơn và phụ phí giá chảy thẳng vào giá thành trên mỗi đơn vị.
Độ phức tạp của quy trình
Trong gia công tấm kim loại theo yêu cầu, mỗi bước sản xuất bổ sung đều làm tăng chi phí. Một giá đỡ phẳng chỉ cần cắt laser và làm sạch ba via sẽ có giá mỗi đơn vị thấp hơn một giá đỡ được uốn hình cần cắt, uốn, hàn và mài. Mỗi bước đều tạo ra thời gian máy, nhân công, công đoạn chuẩn bị và khả năng phế liệu.
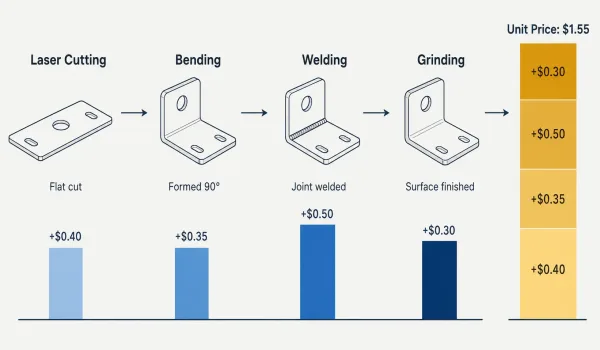
Sơ đồ quy trình ngang cho thấy một giá đỡ phẳng đơn giản được chuyển qua bốn giai đoạn sản xuất: cắt laser, uốn, hàn và mài. Mỗi giai đoạn có một thanh gia tăng chi phí nhỏ bên dưới, minh họa trực quan cách mỗi thao tác bổ sung làm tăng giá mỗi đơn vị.
Dung sai chặt cũng làm tăng chi phí. Một kích thước được giữ ở ±0.05 mm đòi hỏi gá lắp cẩn thận hơn, tốc độ tiến dao chậm hơn và kiểm tra thường xuyên hơn so với một kích thước được giữ ở ±0.25 mm. Khi bản vẽ quy định dung sai chặt hơn so với chức năng thực tế của chi tiết yêu cầu, giá mỗi đơn vị tăng lên mà không mang lại lợi ích gì cho cụm lắp ráp cuối cùng.
Xử lý bề mặt và hoàn thiện
Xử lý bề mặt có thể bổ sung 10–30% vào giá mỗi đơn vị cơ bản, tùy thuộc vào quy trình. Sơn tĩnh điện, anodizing, mạ kẽm và thụ động hóa mỗi loại có cấu trúc chi phí khác nhau, và giá phụ thuộc vào kích thước lô, hình dạng chi tiết, tiêu chuẩn màu và độ dày màng yêu cầu.
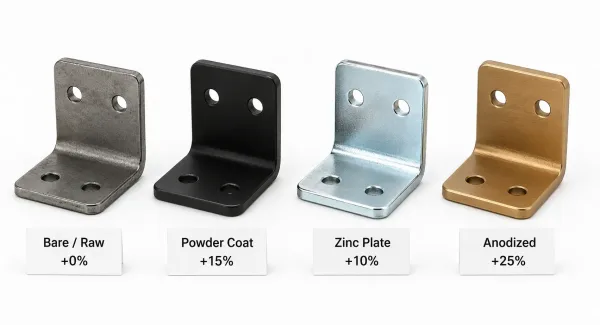
Bốn hình dạng giá đỡ giống hệt nhau được trưng bày theo hàng, mỗi cái có một xử lý bề mặt khác nhau: thép trần/thô, sơn tĩnh điện (đen mờ), mạ kẽm (bạc sáng) và anodized (vàng/đồng). Một chỉ báo chi phí phần trăm nhỏ nằm dưới mỗi mẫu, cho thấy phần chi phí bổ sung điển hình của mỗi xử lý trên giá mỗi đơn vị cơ bản.
Một nguồn gây chi phí bất ngờ phổ biến là quy định xử lý bề mặt xung đột với hình dạng chi tiết. Ví dụ, sơn tĩnh điện không phủ tốt bên trong các chỗ uốn hẹp hoặc trên các cạnh đã được cắt laser mà không có bước làm sạch ba via thứ cấp. Nếu nhà cung cấp phải bổ sung công đoạn chuẩn bị thêm — làm sạch ba via, chà nhám, che chắn lỗ ren — giá mỗi đơn vị sẽ phản ánh lượng nhân công bổ sung đó.
Phân bổ khuôn mẫu và NRE
Chi phí kỹ thuật không định kỳ (NRE) — đồ gá, gá lắp, lập trình và kiểm tra mẫu đầu tiên — là các khoản phí một lần, nhưng chúng ảnh hưởng đến giá mỗi đơn vị khi người mua chọn phân bổ chúng vào chi phí mỗi chiếc thay vì thanh toán trước.
Một $1,200 khuôn dập được phân bổ trên 500 chi tiết sẽ cộng thêm $2.40 vào mỗi chi tiết. Cùng khuôn đó phân bổ trên 10,000 chi tiết chỉ cộng thêm $0.12. Đây là một trong những lý do phổ biến nhất khiến các nhà cung cấp đưa ra đơn giá thấp hơn ở số lượng lớn hơn: chi phí cố định được phân bổ mỏng hơn.
Đối với nguyên mẫu hoặc sản xuất số lượng nhỏ (dưới 200 chi tiết), việc phân bổ chi phí công cụ có thể chiếm chủ đạo trong đơn giá. Trong những trường hợp này, thường minh bạch hơn nếu coi NRE là một hạng mục riêng biệt thay vì gộp vào chi phí mỗi chi tiết, vốn có thể làm sai lệch giá sản xuất liên tục.
Quy mô lô sản xuất ảnh hưởng đến đơn giá như thế nào
Mối quan hệ giữa quy mô lô và đơn giá là một trong những mô hình nhất quán nhất trong định giá sản xuất. Khi số lượng tăng, đơn giá giảm — nhưng tốc độ giảm chậm lại ở các mức sản lượng cao hơn.
Điều này xảy ra vì chi phí sản xuất được chia thành hai loại:
- Chi phí cố định — công cụ, cài đặt máy, lập trình, kiểm tra sản phẩm đầu tiên — chỉ phát sinh một lần cho mỗi đợt sản xuất bất kể số lượng.
- Chi phí biến đổi — nguyên vật liệu, vật tư tiêu hao, thời gian máy mỗi chi tiết — tăng tuyến tính theo số lượng.
Ở số lượng thấp, chi phí cố định chiếm chủ đạo. Một lần cài đặt mất 2 giờ và tốn $300 sẽ cộng thêm $3.00 mỗi chi tiết cho một đợt 100, nhưng chỉ $0.03 mỗi chi tiết cho một đợt 10,000. Khi sản lượng tăng, thành phần chi phí cố định giảm dần và đơn giá tiến gần đến chi phí biến đổi thực của sản xuất.
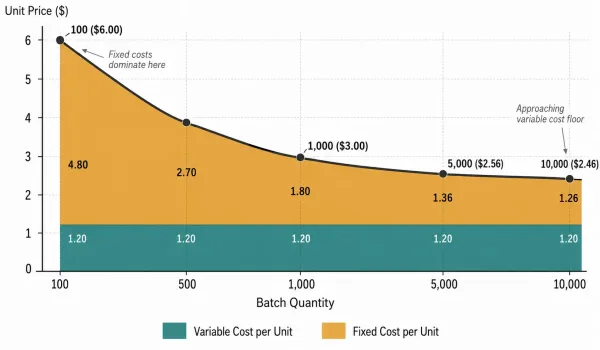
Một biểu đồ đường rõ ràng vẽ đơn giá (trục Y) theo số lượng lô (trục X). Đường cong tổng đơn giá giảm mạnh từ số lượng thấp và sau đó phẳng dần ở sản lượng cao hơn. Hai vùng thành phần được hiển thị bên dưới đường cong: vùng chi phí cố định (công cụ, cài đặt) giảm dần trên mỗi đơn vị khi số lượng tăng, và vùng chi phí biến đổi (vật liệu, gia công) giữ tương đối ổn định. Các điểm dữ liệu quan trọng được đánh dấu tại 100, 1,000, 5,000 và 10,000 đơn vị.
Đây là lý do nhiều nhà cung cấp đặt số lượng đặt hàng tối thiểu (MOQ). Dưới một mức sản lượng nhất định, chi phí cố định khiến đơn giá kém cạnh tranh và nhà cung cấp có thể từ chối đơn hàng hoặc tính phụ phí. Hiểu được động lực này giúp các đội mua hàng đặt mục tiêu số lượng thực tế và tránh so sánh đơn giá ở các mức sản lượng không tương đương.
Cách so sánh đơn giá giữa các nhà cung cấp
Nhận được nhiều báo giá cho cùng một chi tiết không có nghĩa là các đơn giá có thể so sánh trực tiếp. Sự khác biệt trong những gì mỗi nhà cung cấp bao gồm — hoặc loại trừ — có thể khiến đơn giá thấp hơn thực tế lại đắt hơn.
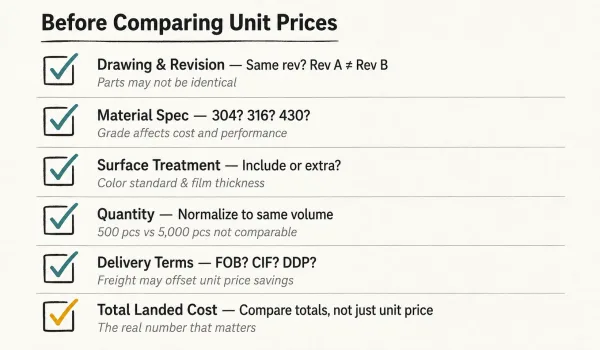
Bố cục danh sách kiểm tra được thiết kế hiển thị sáu mục mà đội ngũ mua hàng cần xác minh trước khi so sánh đơn giá giữa các báo giá của nhà cung cấp. Mỗi mục có một hộp kiểm, tiêu chí xác minh và một ví dụ ngắn về những gì cần chú ý. Thiết kế giống như phiếu làm việc mua hàng chuyên nghiệp hoặc danh sách kiểm tra kiểm toán chất lượng.
Trước khi so sánh, hãy xác nhận các nội dung sau:
- Cùng bản vẽ, cùng bản sửa đổi. Nếu một nhà cung cấp báo giá dựa trên Revision A và nhà cung cấp khác dựa trên Revision B, các chi tiết có thể không giống nhau.
- Cùng thông số vật liệu. “Thép không gỉ” có thể là 304, 316 hoặc 430. Loại vật liệu ảnh hưởng đến cả chi phí và hiệu năng.
- Cùng xử lý bề mặt. Một báo giá có thể đã bao gồm sơn tĩnh điện trong khi báo giá khác liệt kê đây là tùy chọn. Hãy xác minh rằng phương pháp xử lý, tiêu chuẩn màu và độ dày màng sơn nhất quán.
- Cùng số lượng. Đơn giá tại 500 sản phẩm không thể so sánh với đơn giá tại 5,000 sản phẩm. Hãy quy về cùng sản lượng trước khi đánh giá.
- Cùng điều kiện giao hàng. Giá FOB tại xưởng, CIF và DDP bao gồm các chi phí logistics khác nhau. Đơn giá thấp hơn nhưng cước vận chuyển cao hơn có thể không phải là phương án tốt hơn.
Khi các báo giá khác nhau ở bất kỳ điểm nào trong số này, phép so sánh không phải là đơn giá với đơn giá — mà là tổng chi phí về đến nơi với tổng chi phí về đến nơi. Đơn giá thấp nhất chỉ chiến thắng khi mọi yếu tố khác là như nhau.
Câu hỏi thường gặp
Có được đơn giá rõ ràng là bước đầu tiên. Đảm bảo rằng mức giá đó phản ánh đúng vật liệu, dung sai và quy trình sản xuất cho chi tiết của bạn mới là yếu tố thực sự kiểm soát chi phí. Nếu bạn muốn bảng phân tích chi phí chi tiết hoặc đánh giá thiết kế để sản xuất (DFM) nhằm xác định đâu là yếu tố đang đẩy chi phí chi tiết của bạn lên, đội ngũ kỹ thuật của chúng tôi có thể hỗ trợ — liên hệ với chúng tôi để được đánh giá DFM.